
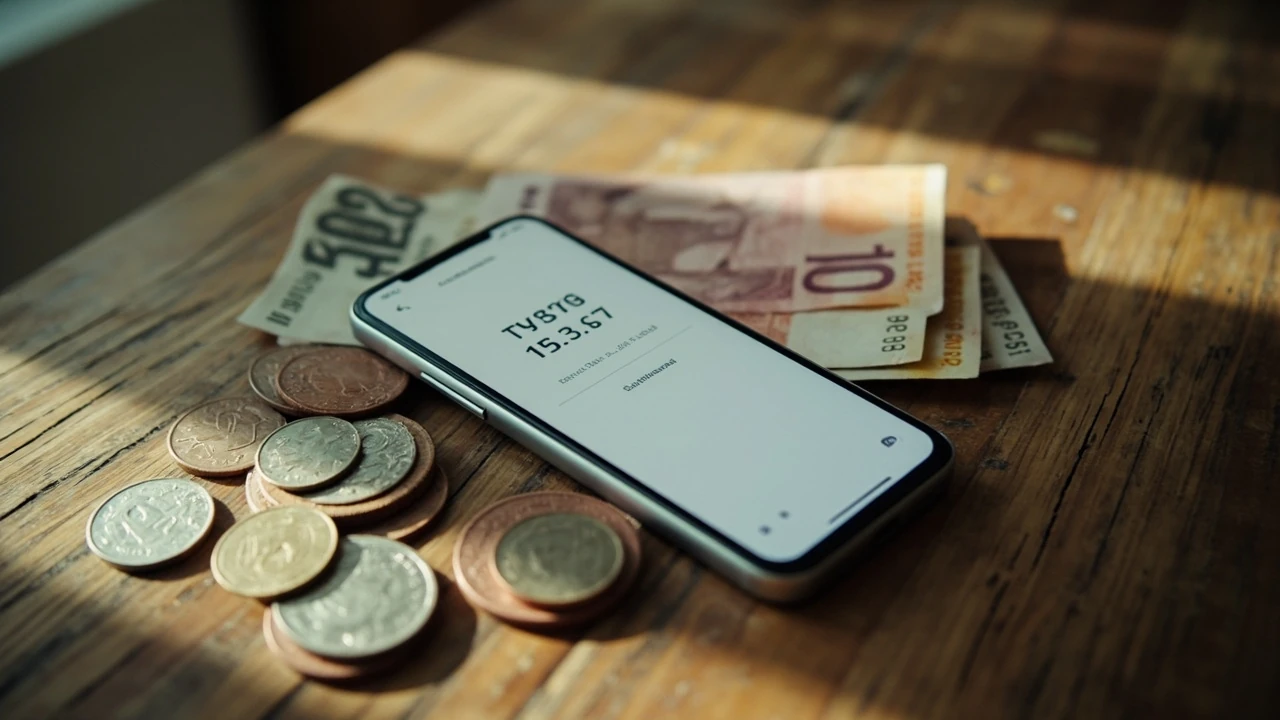
Скільки коштує злотий сьогодні і чому це питання хвилює українців
Польща залишається країною, куди найчастіше їдуть на заробітки, на навчання і у відрядження, тому курс PLN до гривні оновлюють мало не щодня. Коли водій з Варшави переказує гроші родині в Чернігів, а львівський підприємець оплачує рахунки за послуги з Кракова, різниця навіть у 20 копійок на одному злотому перетворюється на тисячі гривень на місяць. Відповідь на просте запитання «скільки коштує злотий» залежить від трьох речей: який курс дивитися, де саме міняти і в який момент тижня це робити.
Польський злотий — національна валюта Польщі, яку контролює Національний банк Польщі. Код PLN, скорочене позначення zł, поділяється на 100 грошів. В обігу перебувають монети номіналом 1, 2, 5, 10, 20, 50 грошів і 1, 2, 5 злотих, а також банкноти 10, 20, 50, 100, 200 і 500 злотих. Саме на ці номінали ви зустрінете ціни в магазинах, на вокзалах і в обмінниках, тому базове розуміння «ваги» купюри — це перший крок до того, щоб не переплатити при обміні.
У цій статті розберемо реальний курс злотого до гривні станом на початок жовтня 2026 року, пояснимо, чому офіційний курс НБУ відрізняється від того, що ви бачите в обміннику, покажемо конкретні приклади конвертації для типових ситуацій і підкажемо, де зазвичай вигідніше міняти гроші, а де краще скористатися карткою.
Який курс злотого до гривні зараз і як його правильно читати
Щоб не плутатися в цифрах, варто одразу розділити три поняття: офіційний курс НБУ, міжбанківський курс і той, що пропонує обмінний пункт чи банк. Вони завжди різні, і саме ця різниця формує відчуття «подорожчав злотий чи подешевшав».
| Тип курсу | Що показує | Для кого важливий |
|---|---|---|
| Офіційний курс НБУ | Середньозважений курс, за яким Нацбанк обліковує операції і резерви | Для бухгалтерії, митниці, статистики, держзакупівель |
| Міжбанк (FOREX) | Курс, за яким банки торгують валютою між собою | Для великих компаній, що імпортують товари з Польщі |
| Готівковий ринок | Курс в обмінниках, касах банків і на картках | Для пересічних українців, які міняють готівку або платять у Польщі |
Станом на початок жовтня 2026 року орієнтовний курс PLN до UAH тримається в межах 11,30–11,70 грн за 1 злотий залежно від каналу. Це означає, що банкнота 100 zł коштує приблизно 1130–1170 грн, а 500 zł — у районі 5650–5850 грн. Реальні цифри в обміннику можуть коливатися на 1–2% в обидва боки, тому для точних розрахунків завжди перевіряйте курс у день операції.
Головна помилка — множити банкноту на офіційний курс НБУ і вважати, що в обміннику дадуть стільки ж. Не дадуть. Банк і пункт обміну закладають у курс свою маржу, плюс різниця між купівлею і продажем (спред). На PLN спред зазвичай ширший, ніж на доларі чи євро, бо польська валюта — не резервна і попит на неї більш «сезонний».
Де і як шукати реальний курс злотого
Офіційний курс НБУ публікується на сайті Національного банку України в робочі дні до 16:00. Він базується на котируваннях міжбанку і не враховує комісії обмінників. Саме його використовують для розрахунків при сплаті податків, оформленні договорів і в бухгалтерських програмах.
Міжбанківський курс можна побачити на сайтах типу «Мінфін», «Курс валют» або в стрічках агентств. Він ближчий до того, за що банки реально купують і продають валюту один одному. Якщо вам потрібно переказати велику суму (від 50 тисяч гривень), саме міжбанк дає орієнтир, наскільки ваш банк «завищує» курс у касі.
Готівковий курс — це те, що ви бачите на табло в обміннику. Тут є важливий нюанс: в одному й тому самому місті курс може відрізнятися на 0,3–0,5 грн на 1 zł залежно від району, віддаленості від вокзалу і навіть часу доби. Перед обміном великої суми варто пройти 5–10 хвилин пішки і порівняти 3–4 пункти: різниця на 2000 zł може скласти 200–400 грн.
| Сума в злотих | Курс 11,30 (вигідний) | Курс 11,50 (середній) | Курс 11,70 (невигідний) |
|---|---|---|---|
| 100 zł | 1 130 грн | 1 150 грн | 1 170 грн |
| 500 zł | 5 650 грн | 5 750 грн | 5 850 грн |
| 2 000 zł | 22 600 грн | 23 000 грн | 23 400 грн |
| 10 000 zł | 113 000 грн | 115 000 грн | 117 000 грн |
Як видно з таблиці, на великих сумах навіть різниця в 40 копійок на 1 злотому «з’їдає» 4000 грн на кожні 10 000 zł. Тому для регулярних переказів родичам у Польщу чи оплати навчання доцільно заздалегідь моніторити курс протягом тижня і обирати вдалий момент.
Що впливає на ціну злотого в Україні
Курс PLN до UAH — це не випадкове коливання, а результат кількох цілком конкретних факторів. Розуміння цих факторів допомагає передбачити, коли варто міняти, а коли краще почекати.
По-перше, це сезонність трудової міграції. З квітня по жовтень українські заробітчани активно переказують гроші додому, що підтримує попит на PLN і трохи піднімає його вартість у гривнях. Узимку обсяги переказів падають, і курс зазвичай «просідає» на 0,5–1,5%. По-друге, реальна економіка Польщі: ставки Національного банку Польщі, інфляція, стан експорту. Коли НБП піднімає ставку, PLN зміцнюється до євро і долара, а разом з ними — до гривні.
Третій фактор — обсяги торгівлі між Україною і Польщею. Польща стала одним із ключових торгових партнерів: через кордон їдуть продукти, побутова техніка, будматеріали. Чим більше товарів імпортується, тим більше підприємців купують злоті для розрахунків, і тим вищим стає попит на PLN. Це працює і у зворотний бік: коли імпорт тимчасово падає, курс злотого в обмінниках трохи знижується.
Четвертий фактор — курс євро і долара. Злотий не є резервною валютою, тому його вартість у гривнях часто «підлаштовується» під динаміку EUR/UAH. Якщо євро різко зростає до гривні, PLN зазвичай рухається в тому ж напрямку, просто з меншою амплітудою.
- Сезон трудової міграції: квітень-жовтень попит на PLN зростає.
- Ставка НБП: вища ставка зміцнює злотий до євро і долара.
- Обсяги імпорту з Польщі: більше товарів — більше попиту на злоті.
- Динаміка EUR/UAH: злотий зазвичай повторює рух євро, але м’якше.
Як рахувати, скільки коштує злотий у гривнях: практичні приклади
Аби не помилитися з підрахунками, користуйтеся простою формулою: сума в злотих × курс = сума в гривнях. Наприклад, купюра 50 zł при курсі 11,50 — це 575 грн. Банкнота 200 zł при курсі 11,40 — це 2280 грн. Якщо хочете зробити зворотну конвертацію (дізнатися, скільки злотих дадуть за певну кількість гривень), поділіть суму в гривнях на курс: 5000 грн ÷ 11,50 ≈ 435 zł.
На практиці ці підрахунки потрібні в конкретних життєвих ситуаціях. Найчастіше їх три: оплата товарів і послуг у Польщі, переказ зарплатні родичам і туристичні витрати під час поїздки. Розглянемо кожну.
Ситуація перша: львівський підприємець замовляє обладнання з Варшави. Рахунок 8400 zł. При курсі 11,50 йому потрібно закладати 96 600 грн плюс комісія банку за конвертацію (зазвичай 0,5–1,5%). Якщо ж він платить у злотих із мультивалютної картки, сума в гривнях автоматично сконвертується за курсом платіжної системи, і це часто вигідніше, ніж конвертація через обмінник.
Ситуація друга: заробітчанин з Любліна переказує додому 4500 zł. Найвигідніший варіант — спеціалізований сервіс переказів, де курс тримається в межах 11,45–11,55, а комісія становить 30–80 грн. Через банківський переказ SWIFT комісія може з’їсти 200–500 грн, через Western Union — ще більше. Для порівняння: обмінка у Львові при тих самих 4500 zł може запропонувати курс 11,30, тобто родина отримає на 600–700 грн менше.
Ситуація третя: турист з Києва у Кракові витрачає на кафе і транспорт близько 250 zł на день. Тут головна порада — не міняти всю суму одразу в аеропорту. Тамтешні обмінники ставлять один із найгірших курсів у місті. Вигідніше зняти PLN з банкомату банку-партнера (PKO BP, Pekao, Santander) або розраховуватися карткою з конвертацією через євро: гривня євро злотий. У такому ланцюжку втрати зазвичай 1–2% проти 3–5% в обміннику аеропорту.
Чому офіційний курс і курс в обміннику завжди різні
Різниця між офіційним курсом НБУ і тим, що ви бачите в обміннику, — це і є заробіток обмінного пункту, банку та платіжної системи. Ніхто не працює безкоштовно: коли ви купуєте валюту, продавець завжди закладає у ціну свою маржу. На злотому ця маржа в середньому ширша, ніж на доларі чи євро, бо PLN менш ліквідна валюта і попит на неї нестабільний.
Технічно це працює так: банк купує валюту на міжбанку за 11,45, а продає вам за 11,60. Різниця в 15 копійок — це спред, з якого банк платить зарплати касирам, оренду, комунальні послуги і залишає собі прибуток. Чим менше конкуренції в конкретному обміннику і чим рідше валюта там змінюється, тим ширший спред. У маленьких містечках різниця може сягати 1–2% в обидва боки, у великих містах — 0,3–0,8%.
Є ще один нюанс: комісія за конвертацію. Багато обмінників пишуть на табло привабливий курс, але додають «комісію 1% від суми». Фактично це той самий спред, просто показаний інакше. Завжди питайте: «Яку суму в гривнях я отримаю на руки за 1000 zł?» — і рахуйте вже від конкретної цифри, а не від курсу на табло.
Картка, готівка чи переказ: що вигідніше у 2026 році
Зараз у 2026 році для українців, які мають справу з Польщею, є три основні інструменти: банківська картка з конвертацією через гривню, мультивалютна картка з рахунком у PLN і готівковий обмін. Кожен має свої сильні сторони.
Для додаткового контексту Звичайна гривнева картка (mono, ПриватБанк, Ощадбанк) при оплаті в Польщі проводить подвійну конвертацію: гривня євро (або долар) злотий. Курс зазвичай не найгірший, але кожна ланка забирає свою комісію. Зате не потрібно возити готівку і стояти в черзі в обміннику.
Мультивалютна картка (наприклад, Wise, Revolut або деякі продукти mono і ПриватБанку) дозволяє заздалегідь купити злоті за гривні за вигідним міжбанківським курсом і платити в Польщі безпосередньо в PLN. Це найдешевший варіант для регулярних поїздок і постійних розрахунків. Мінус — потрібно контролювати залишок на рахунку в злотих, щоб не залишитися без грошей у потрібний момент.
Готівка потрібна переважно в трьох випадках: дрібні витрати на ринках і в маленьких кафе, оплата в селах і маленьких містечках, де термінали не приймають карток, а також чайові в ресторанах. Для цих сценаріїв варто тримати в гаманці 100–200 zł дрібними купюрами, а решту платити карткою.
- Гривнева картка: зручно, але подвійна конвертація з’їдає 1–2%.
- Мультивалютна картка: найвигідніший курс, потрібен контроль балансу в PLN.
- Готівка: необхідна для дрібних витрат і там, де немає терміналів.
Як не переплатити: простий чек-лист перед обміном
Перш ніж віддати гроші в обмінник, пройдіть цей короткий чек-лист. Він економить від 200 до 2000 грн на кожному обміні, залежно від суми.
- Перевірте курс НБУ на сьогодні — це ваша базова точка відліку. Якщо обмінник пропонує курс далі ніж 1,5% від нього, шукайте інший пункт.
- Порівняйте курси в 3–4 обмінниках у вашому районі. Навіть різниця в 10–20 копійок на 1 zł помітна на сумах від 1000 zł.
- Запитайте кінцеву суму в гривнях на руки, а не курс. Це одразу виключає приховані комісії.
- Не міняйте в аеропортах, вокзалах і на автостанціях — там завжди найгірший курс через високу оренду і потік клієнтів без альтернативи.
- Для великих сум (понад 5000 zł) запитуйте індивідуальний курс. Багато обмінників на суми від 10 000 zł дають «оптову» знижку 0,1–0,3%.
Якщо обмінюєте регулярно, варто завести мультивалютну картку і купувати злоті онлайн у періоди, коли курс сприятливий. Так ви не залежатимете від графіка роботи обмінника і зможете реагувати навіть на невеликі коливання.
Історична довідка: чому злотий так називається і як він змінювався
Назва «злотий» походить від польського слова złoto, тобто «золото». Спочатку так називали іноземні золоті монети, що привозили в Польщу, переважно дукати, які за вартістю дорівнювали 12–14 срібним польським грошам. Поступово вміст срібла в грошах зменшувався, і до середини XV століття один золотий дукат фактично дорівнював 30 грошам. У 1496 році польський сейм закріпив тверде співношення: 1 злотий = 30 грошей.
Перші срібні монети з номіналом 30 грошей з’явилися у Вільнюсі 1564 року, а масове карбування почалося за правління короля Яна II Казимира в 1663 році. За прізвищем німецького гравера Андреаса Тимфа монету назвали «тимф» або «злотувка». Вона проіснувала в обігу до 1776 року і заклала основу для сучасної грошової системи Польщі.
Цікаво, що вже тоді польський астроном Миколай Коперник у своєму «Трактаті про карбування монет» сформулював принцип, відомий нині як «закон Коперника — Грешема»: найгірші гроші витісняють із обігу найкращі. Це спостереження залишається актуальним і для сучасного ринку PLN, де готівка та електронні гроші конкурують за місце в гаманцях.
Сучасний злотий після гіперінфляції 1990-х років був введений у 1995 році і спочатку дорівнюнявся 10 000 старих злотих. З того часу Польща провела кілька реформ, увійшла в ЄС, але так і не перейшла на євро, зберігши власну валюту як символ національної економічної незалежності.
Міжнародний контекст: Польща, Євросоюз і Україна
У Євросоюзі Польща — одна з небагатьох великих країн, яка свідомо не поспішає переходити на євро. Країна входить у «механізм обмінних курсів ERM-2», але щорічно відкладає ухвалення рішення про валютний союз, побоюючись втрати конкурентної переваги від девальвації злотого. Для українців це означає, що PLN залишатиметься основною польською валютою ще багато років, і попит на обмін злотих не зникне.
У США та Великій Британії PLN не є популярною валютою для обміну. Курс долара до злотого визначає глобальну вартість польської грошової одиниці, а вже потім через долар розраховується курс PLN до UAH. У єврозоні PLN котирується до євро, і саме цей курс є ключовим для європейських трейдерів і мандрівників.
В Україні злотий залишається «третьою валютою» після долара і євро. За даними обмінних пунктів, на PLN припадає близько 5–8% готівкового ринку. Це багато в абсолютних цифрах, але мало порівняно з євро, де частка сягає 30–35%. Саме тому спред на злотому ширший, а готівковий ринок менш передбачуваний.
Для мандрівників і трудових мігрантів це створює практичне правило: PLN зручніше міняти в Україні, ніж у Польщі, якщо йдеться про готівку. Натомість у самій Польщі вигідніше знімати злоті з картки або в банкоматі, де комісія вашого банку часто нижча за маржу українського обмінника.
Як стежити за курсом і не пропустити вдалий момент
Щоб не поновлювати пошук «скільки коштує злотий» щодня вручну, є кілька простих інструментів. По-перше, налаштуйте сповіщення в Google або в додатку вашого банку: сучасні мобільні банки вміють надсилати push-повідомлення, коли PLN сягає потрібного вам рівня. По-друге, додайте в закладки сторінки з курсами НБУ і 2–3 великих обмінників, щоб бачити різницю в одному вікні.
По-третє, не женіться за «ідеальним» курсом. Економія в 10–20 копійок на 1 zł може зникнути через витрачений час і проїзд в транспорті. Краще встановити для себе «цільовий коридор» (наприклад, купувати PLN, коли курс нижчий за 11,40, і продавати, коли вищий за 11,70), і діяти за правилами.
По-четверте, звертайте увагу на новини. Коли НБП змінює облікову ставку, коли виходять дані про інфляцію в Польщі, коли Польща підписує великі експортні контракти — усе це рухає курс. Підписка на щоденний огляд валютного ринку (наприклад, у додатку «Мінфін» або у Telegram-каналах аналітиків) дозволяє заздалегідь бачити тренди, а не реагувати постфактум.
Прогноз: чи буде злотий рости далі
Точний курс на завтра не скаже ніхто, але загальний тренд останніх років — зміцнення PLN до євро і помірна стабільність відносно гривні. Це пов’язано зі зростанням польської економіки, відносно високими відсотковими ставками НБП і значними обсягами допомоги Україні, частина якої осідає в Польщі у вигляді зарплат і закупівель.
Водночас варто пам’ятати про ризики. Якщо світова економіка увійде в рецесію, попит на польський експорт впаде, і PLN може ослабнути. Якщо НБП почне знижувати ставку швидше, ніж ЄЦБ, різниця в дохідності зменшиться, і частина інвесторів переключиться на євро. Для українців це означає, що PLN у гривнях може як зрости, так і просісти на 2–4% протягом кількох місяців, тому тримати всі заощадження в злотих — не найкраща ідея.
Практичний висновок: якщо вам потрібно міняти злоті на гривні для поточної потреби (поїздка, оплата товару, переказ родичам), робіть це одразу за вигідним курсом. Якщо ж мова йде про заощадження, краще диверсифікувати: частину тримати в PLN, частину в євро, частину в гривні на депозиті.
Поширені помилки при обміні злотих
Найчастіша помилка — міняти всю суму в одному місці. Навіть якщо обмінник здається «нормальним», велика сума в одних руках — це завжди ризик переплатити. Краще розбити обмін на 2–3 візити в різні пункти, особливо якщо сума перевищує 5000 zł.
Друга помилка — ігнорувати комісію банкомату. У Польщі є банкомати з так званим dynamic currency conversion, де вам пропонують «зручно» списати гривні замість злотих. Курс у такому разі завжди гірший на 3–5%, тому завжди обирайте варіант «списати в PLN, конвертація з боку мого банку».
Третя помилка — зберігати дрібні монети і забувати про них. Монети 1, 2, 5 грошів у Польщі майже не приймають у магазинах через округлення до 10 грошів, але при обміні в Україні їх або не беруть, або приймають за номіналом без округлення. Простіше витратити їх на дрібні покупки перед від’їздом.
Четверта помилка — не звіряти отриману суму до виходу з обмінника. Перевіряйте гроші на місці, одразу перерахуйте купюри і не йдіть, поки не впевнені, що все вірно. Якщо помилилися — одразу звертайтеся до касира; після виходу з пункту обміну довести нестачу дуже складно.
П’ята помилка — міняти злоті, які залишилися після поїздки, за найпершим-ліпшим курсом «бо вже не потрібні». Залишки PLN завжди можна використати для наступної поїздки, переказати родичу в Польщу або обміняти онлайн на вигідніших умовах, ніж у привокзальному обміннику.
Часті запитання (FAQ)
Скільки коштує 1 злотий у гривнях прямо зараз?
Орієнтовно 1 PLN = 11,30–11,70 UAH на початок жовтня 2026 року. Точний курс залежить від обмінника, банку і способу конвертації: у касі банку зазвичай вигідніше, ніж у невеликому обмінному пункті, а з мультивалютною карткою — ще на 0,5–1% краще.
Чому в обміннику курс інший, ніж на сайті НБУ?
Офіційний курс НБУ — це середньозважене значення для бухгалтерії і статистики. Обмінник закладає у свою ціну маржу (спред) на зарплати, оренду і свій прибуток. Чим менше конкуренції в районі, тим ширший спред, тому на вокзалах і в аеропортах курс завжди гірший.
Де найвигідніше міняти злоті в Україні?
Найвигідніші варіанти — спеціалізовані обмінники з великим потоком клієнтів у центральних районах міст, відділення банків і мультивалютні картки з прямим викупом PLN за міжбанківським курсом. Уникайте обмінників на вокзалах, у готелях і торгових центрах із низьким трафіком.
Чи варто зберігати заощадження в злотих?
Якщо ви регулярно їздите в Польщу або отримуєте дохід у PLN, тримати частину заощаджень у злотих має сенс для уникнення зайвих конвертацій. Але диверсифікуйте: решту краще зберігати в гривні на депозиті або в євро, щоб не залежати від коливань одного ринку.
Як переказати злоті з Польщі в Україну з мінімальною комісією?
Найдешевший шлях — спеціалізовані сервіси онлайн-переказів (наприклад, Wise, TransferGo, Currencies Direct), де комісія 30–80 грн і курс близький до міжбанку. Дорожче обійдеться SWIFT через банк (200–500 грн) і Western Union з комісією у відсотках від суми.
Чи приймають у Польщі гривні?
Ні, гривні в Польщі офіційно не приймають до оплати і не обмінюють. Потрібно заздалегідь подбати про злоті готівкою або карткою з підтримкою PLN. Обміняти гривні на злоті можна в Україні, у Польщі — лише у деяких обмінниках у прикордонних районах і за невигідним курсом.
Які банкноти злотого найзручніші для поїздки?
Для дрібних витрат беріть 10, 20 і 50 zł — ними зручно розраховуватися в кафе і магазинах. Для великих покупок і оплати готелів підійдуть 100 і 200 zł. Купюри 500 zł приймають не скрізь, а в деяких маленьких крамницях вам просто не дадуть решту, тож їх варто уникати.
Чи впливає війна в Україні на курс злотого?
Так, опосередковано. Велика кількість українських біженців у Польщі підтримує попит на товари і послуги, частина грошової допомоги залишається в польській економіці. Це створює додатковий попит на PLN і помірно зміцнює злотий до гривні. Водночас сама Польща теж залежить від безпекової ситуації в регіоні, тож різкі новини можуть тимчасово розхитувати курс.
Як зрозуміти, що курс зараз «хороший» для обміну?
Відкрийте графік PLN/UAH за останні 3 місяці в додатку «Мінфін» або на сайті вашого банку. Якщо поточна позначка нижча за середнє значення графіка — зараз вигідно купувати PLN. Якщо вища — краще зачекати або скористатися карткою, де конвертація відбудеться автоматично за ринковим курсом.
Підсумок: що робити з курсом злотого на практиці
Золоте правило для тих, хто регулярно стикається з Польщею: тримайте мультивалютну картку з рахунком у PLN, моніторте курс раз на тиждень і не женіться за ідеальним моментом. Різниця в 10–20 копійок на 1 zł не варта вашого часу, якщо сума невелика; на великих сумах вона відчутна, і тоді варто заздалегідь зафіксувати курс.
Перед поїздкою до Польщі перевірте три речі: актуальний курс PLN/UAH, наявність дрібних купюр у гаманці і стан рахунку в злотих на картці. Це займає 5 хвилин і економить 200–500 грн на кожній поїздці. А якщо ви підприємець, який регулярно розраховується з польськими партнерами, заведіть окремий рахунок у PLN і фіксуйте курс заздалегідь через форвардний контракт із банком — це інструмент для великих обсягів, але він повністю прибирає ризик коливань.
Якщо цей матеріал був корисним, зверніть увагу й на інші наші розбори — наприклад, актуальні акції у Кропивницькому та прогноз погоди у Мукачевому на найближчі 10 днів. Обидві теми регулярно оновлюються і допомагають планувати бюджет.
Залишити відповідь